Fonctionnalités
Août 2026
Scan to Pay : se faire payer par code QR avec Bounce
Tu vends quelque chose à un inconnu sur Marketplace, tu donnes des cours privés, ou tu collectes de l'argent pour une activité de groupe. Le problème : tu ne sais pas toujours si la personne en face de toi utilise Bounce, et tu n'as pas envie de lui demander son numéro de téléphone ou son courriel juste pour te faire payer.
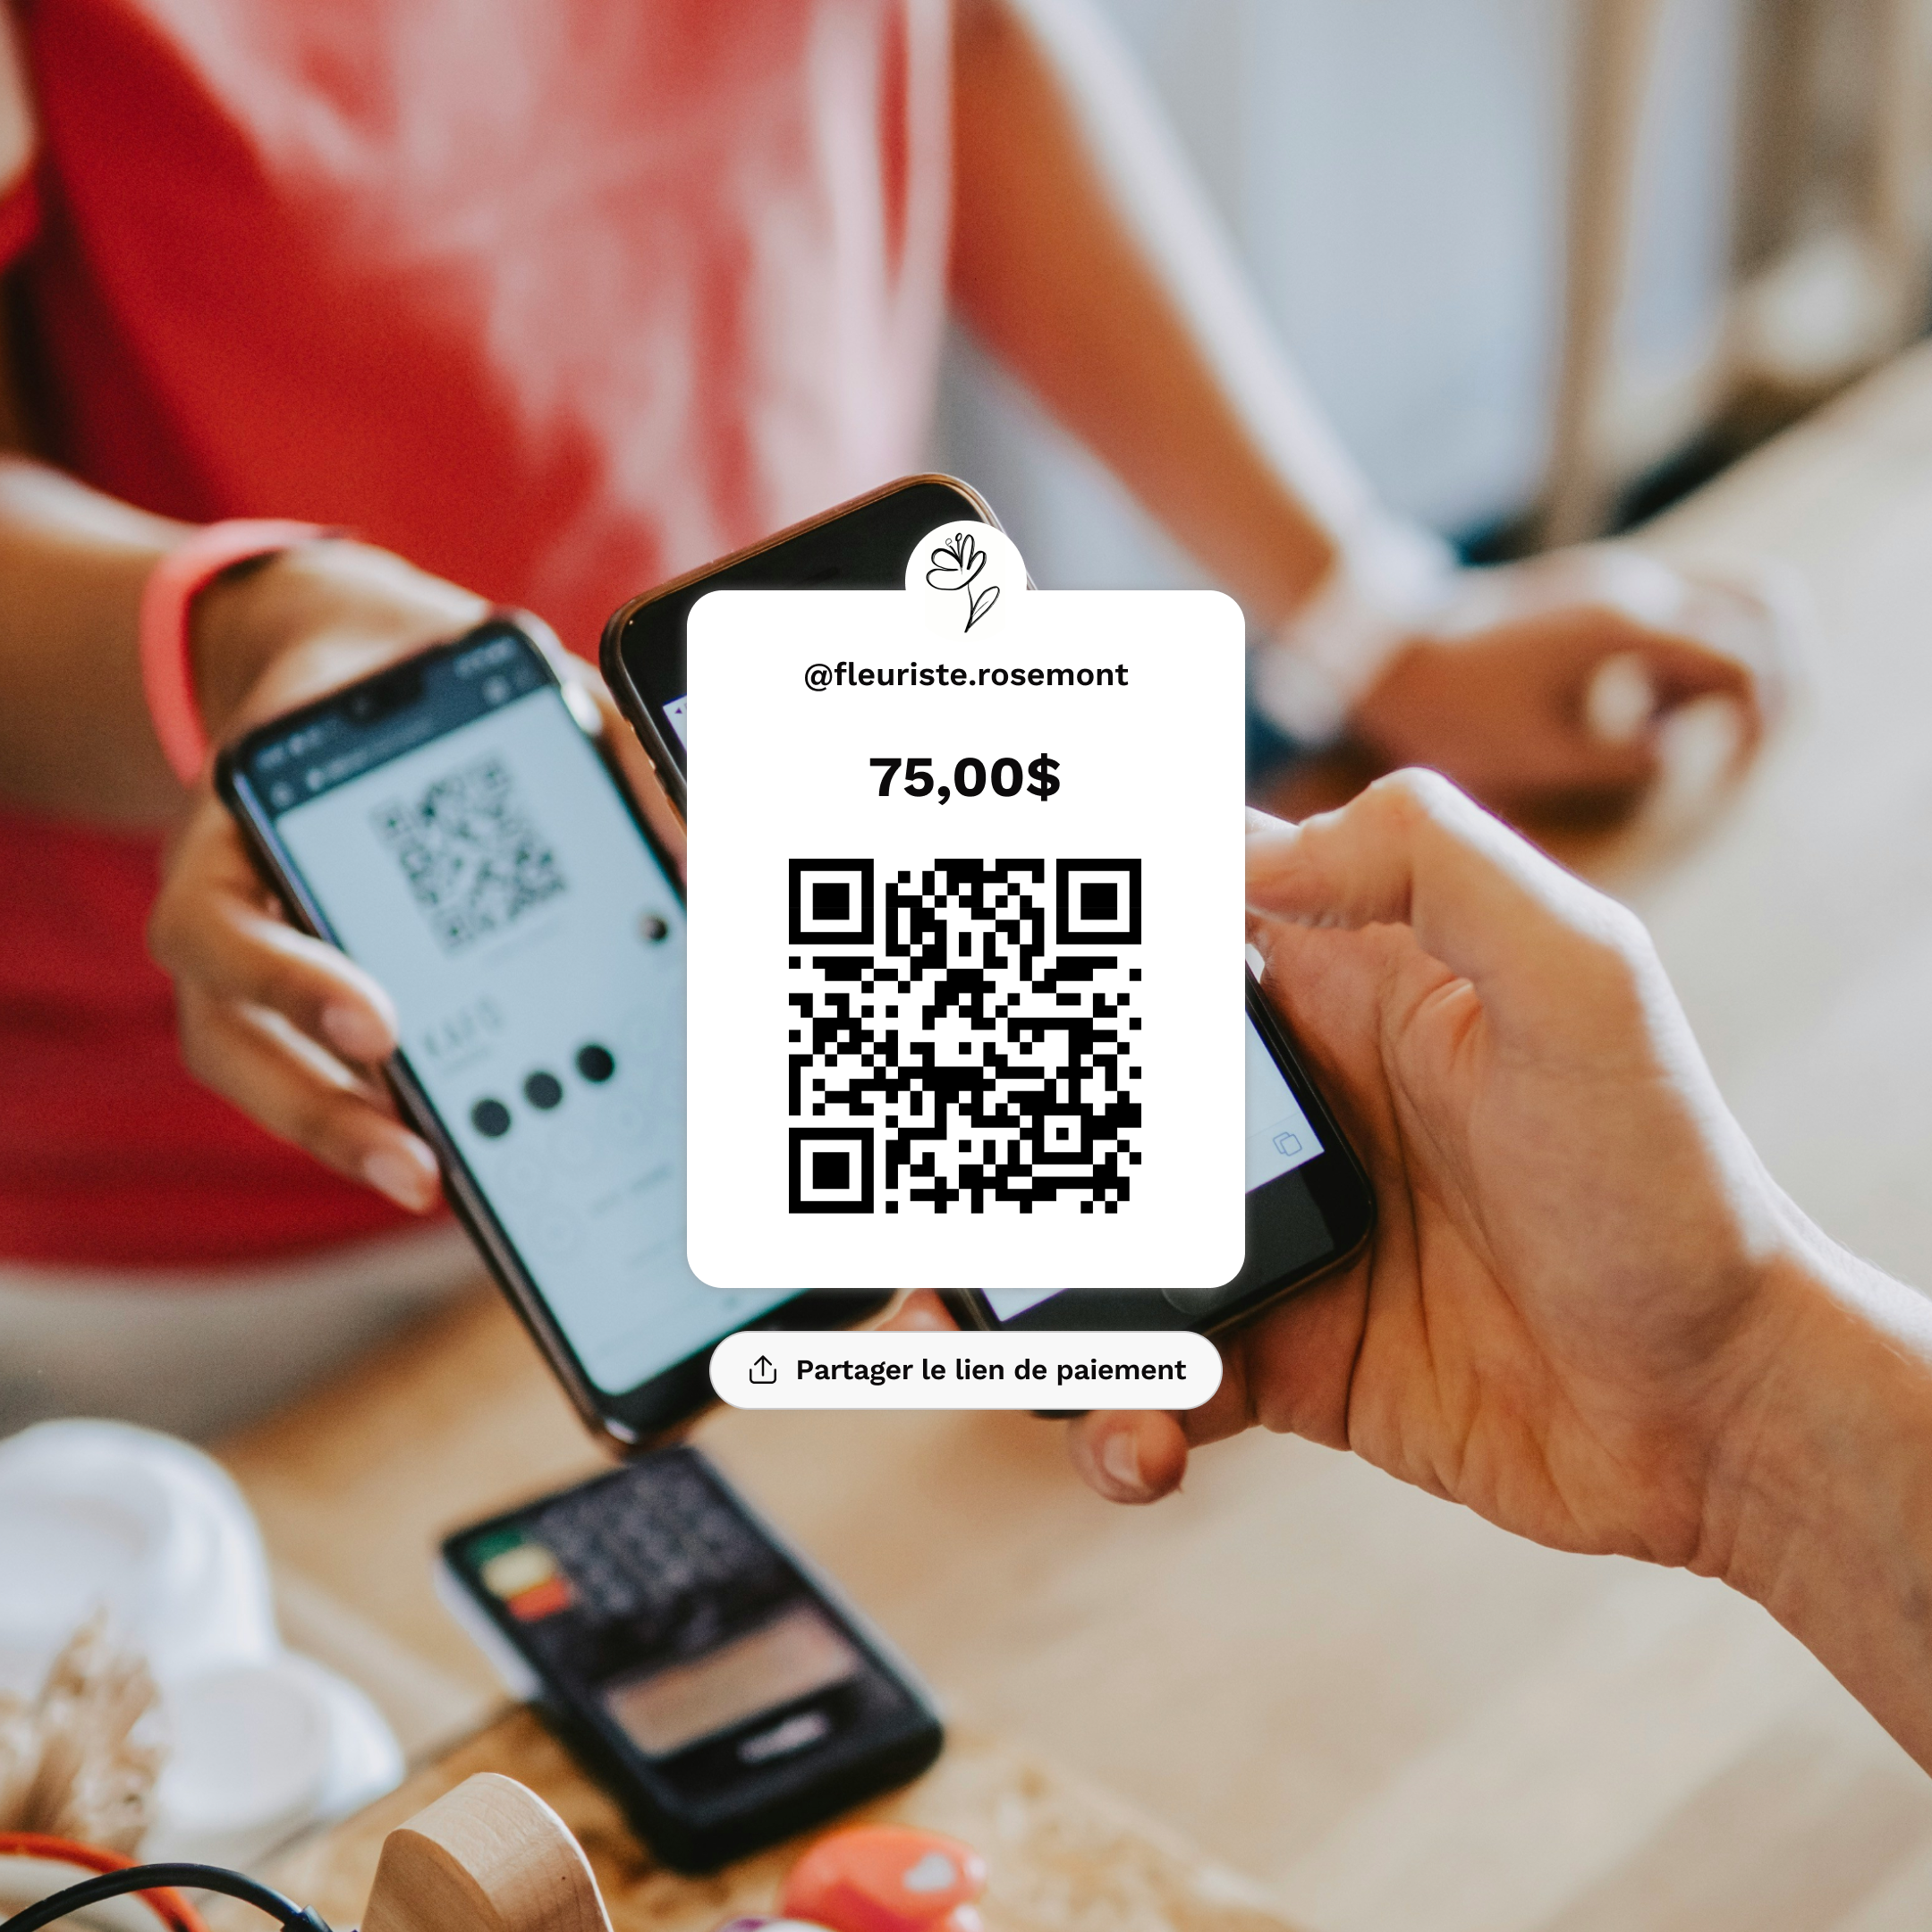
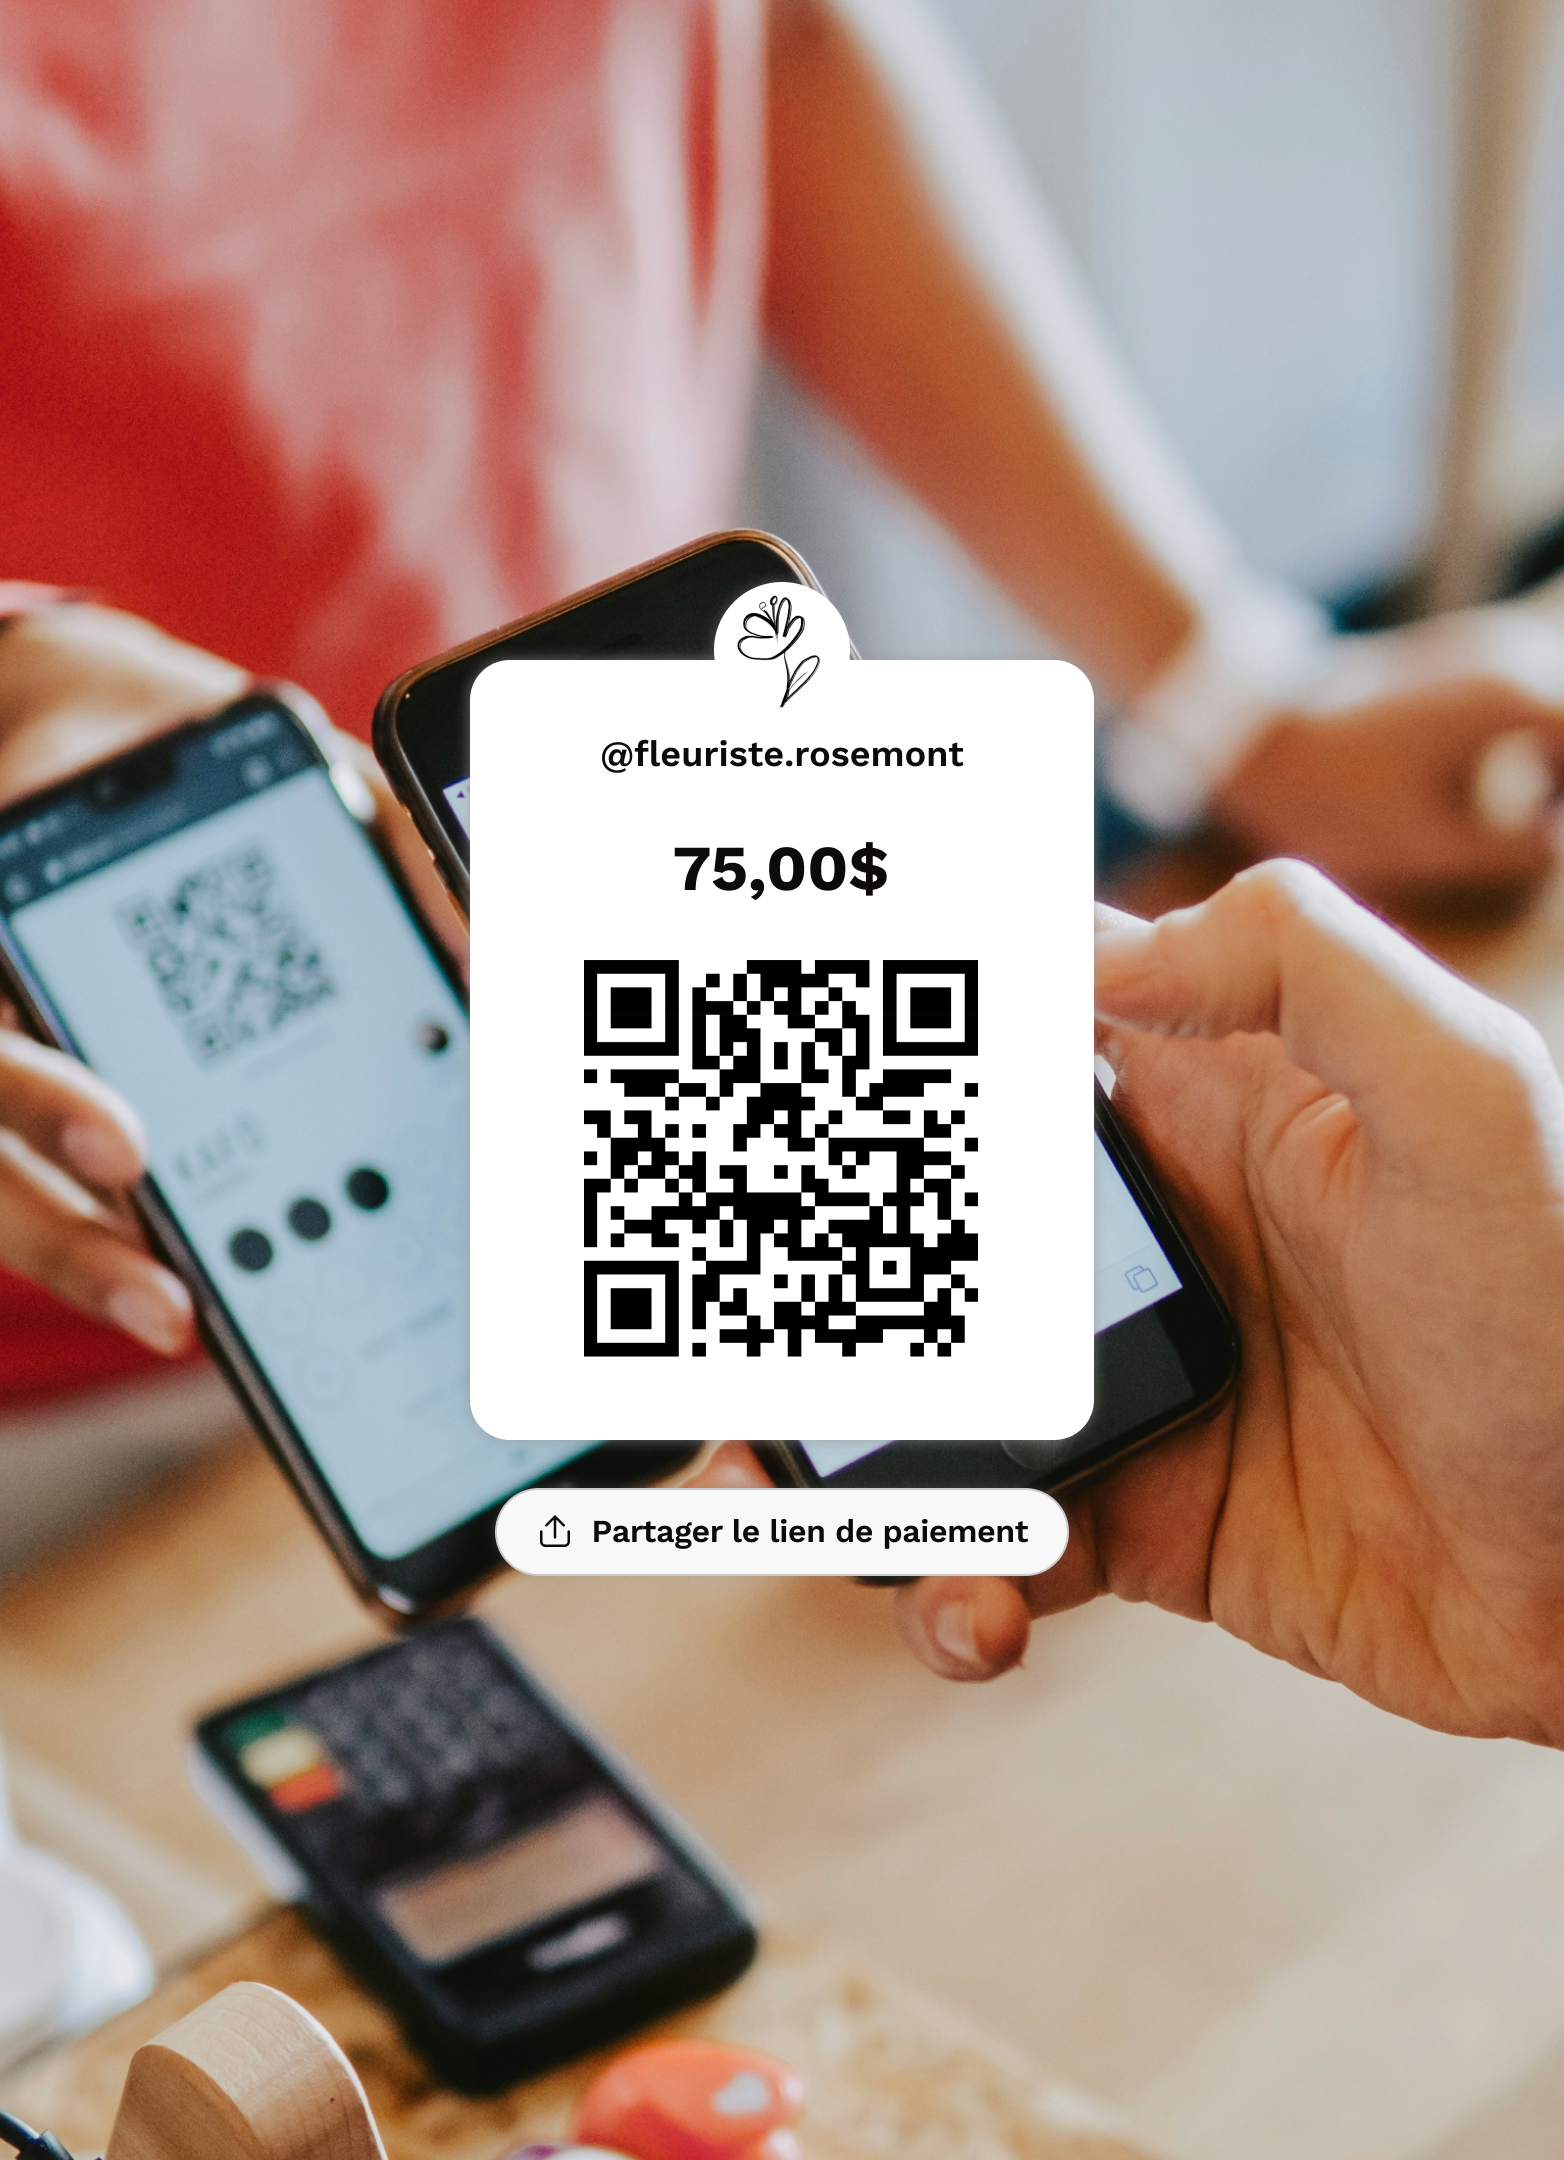
Scan to Pay règle exactement ça : tu génères un code QR, l'autre personne le scanne, et tu te fais payer par code QR en quelques minutes, sans que qui que ce soit ait besoin d'un compte.
C'est quoi, concrètement : se faire payer par code QR
Scan to Pay, c'est une extension de la fonction demander de l'argent qu'on couvre dans un autre article. Au lieu de choisir un contact dans ta liste, tu génères un code QR pour le montant exact que tu veux recevoir.
Quand la personne scanne ce code avec son propre téléphone, un paiement EFT (transfert électronique de fonds) est généré automatiquement. Elle confirme que le montant affiché est bel et bien celui qu'elle doit payer, choisit sa banque dans une liste, puis confirme le paiement directement dans son propre environnement bancaire. Pas besoin d'avoir Bounce, pas besoin de créer un compte, pas besoin de partager un numéro de téléphone ou un courriel.
En résumé, ça se passe en trois étapes : tu ouvres Bounce et tu indiques le montant à recevoir ; l'app génère un code QR unique pour ce montant ; la personne qui te doit de l'argent scanne le code avec son propre téléphone, choisit sa banque dans la liste et confirme le paiement. Aucune de ces étapes ne demande à cette personne de créer un compte ou de télécharger quoi que ce soit.
Côté vitesse, le paiement peut techniquement prendre jusqu'à 3 jours ouvrables, mais dans la grande majorité des cas, l'argent arrive en environ 5 minutes.
Et côté confiance : comme la personne qui paie confirme la transaction directement depuis sa propre banque, tu n'as jamais besoin de lui montrer tes propres coordonnées, et elle n'a jamais besoin de te montrer les siennes. Le code QR ne contient que le montant à payer, rien d'autre — une logique proche de ce que Paiements Canada décrit pour les paiements par code QR (https://www.paiements.ca/paiements-par-code-qr-au-canada) au pays.
Pourquoi on a construit ça comme ça
On a remarqué trois situations qui reviennent tout le temps et qu'aucune de nos autres fonctions ne couvrait bien.
D'abord, il y a les gens qui veulent se faire payer par n'importe qui, peu importe si l'autre personne utilise Bounce ou non. Envoyer une demande à un contact, ça suppose que l'autre personne est déjà dans l'écosystème. Scan to Pay enlève cette barrière complètement : tu n'as même pas besoin que l'autre personne télécharge l'app pour recevoir ton argent.
Ensuite, il y a les gens qui ne veulent tout simplement pas donner leurs informations de contact. Un numéro de téléphone ou un courriel, ce n'est pas toujours quelque chose qu'on veut échanger avec un inconnu, même pour une transaction ponctuelle. Un code QR règle le paiement sans exposer ces informations, un peu comme le paiement par code QR fonctionne déjà ailleurs dans l'industrie, mais sans qu'un commerce ait besoin d'être enregistré pour l'offrir.
Finalement, il y a les gens qui font beaucoup de transferts et qui veulent une façon simple, rapide et efficace de se faire payer, un peu comme un terminal de point de vente, mais sans avoir besoin d'équipement ni de frais de terminal.
Pour qui c'est fait
- Quiconque vend à des inconnus : Marketplace, vente de garage, artisans qui vendent en personne.
- Les travailleurs autonomes et pigistes qui facturent des clients occasionnels et qui ne veulent pas gérer une liste de contacts pour chaque nouvelle personne.
- Les gens qui donnent des services en personne : cours privés, entraîneurs, coiffeurs à domicile, tout ce qui se paie sur place.
- Les organisateurs qui collectent de l'argent dans un contexte où tout le monde n'a pas nécessairement Bounce : activité de groupe, levée de fonds, événement communautaire.
- Quiconque protège sa vie privée et préfère ne pas partager son numéro ou son courriel pour un paiement ponctuel.
Deux exemples concrets
Camille donne des cours de yoga en privé à des clients qu'elle ne revoit parfois qu'une seule fois. La plupart n'ont pas Bounce, et elle n'a pas envie de leur demander leur numéro de téléphone juste pour un cours de 45 minutes.
À la fin du cours, elle ouvre Bounce, génère un code QR pour le montant exact du cours, et le montre à son client sur son téléphone. Le client scanne le code avec son propre téléphone, voit le montant, sélectionne sa banque dans la liste, et confirme le paiement.
Cinq minutes plus tard, Camille reçoit une notification : le paiement est arrivé. Elle n'a jamais eu besoin de connaître le nom complet du client, encore moins son numéro ou son courriel, et le client n'a jamais eu besoin de télécharger quoi que ce soit.
Marc-André vend un divan sur Marketplace. L'acheteur vient le chercher chez lui un samedi matin, en argent comptant habituellement, ce qui l'oblige à avoir la monnaie exacte ou à faire confiance à un virement bancaire classique. Cette fois, il génère un code QR pour le montant convenu avant même que l'acheteur arrive.
L'acheteur scanne le code avec son téléphone en arrivant, confirme le montant, choisit sa banque, et paie. Marc-André n'a jamais eu à donner son numéro de téléphone à un inconnu rencontré sur une petite annonce, et il n'a pas eu à compter de billets sur le pas de sa porte.
En résumé
Tu n'as plus besoin de demander à quelqu'un s'il a Bounce, ni de lui donner ton numéro ou ton courriel pour te faire payer. Avec Scan to Pay, tu génères un code QR, l'autre personne le scanne avec sa propre banque, et l'argent arrive en quelques minutes, peu importe qui elle est.
Télécharge Bounce et génère ton premier code QR pour te faire payer dès ta prochaine vente ou ton prochain service.
Fonctionnalités
La fonction Groupe : partager des frais entre amis
Août 2026
Un souper entre amis, un voyage à quatre, une colocation. Dès qu'un groupe fait du partage de frais entre amis sur plusieurs semaines, quelqu'un finit par sortir la calculatrice, ou pire, par juste laisser tomber parce que c'est trop compliqué à démêler.
Fonctionnalités
Envoyer et demander de l'argent : l'alternative à Venmo au Canada
Août 2026
Tu veux rembourser ton coloc, envoyer 40 $ à un ami ou te faire payer pour une vente sur Marketplace. À l'inverse, tu attends que quelqu'un te rembourse depuis trois semaines et tu ne sais pas trop comment le lui rappeler sans que ce soit gênant.