Fonctionnalités
Août 2026
Envoyer et demander de l'argent : l'alternative à Venmo au Canada
Tu veux rembourser ton coloc, envoyer 40 $ à un ami ou te faire payer pour une vente sur Marketplace. À l'inverse, tu attends que quelqu'un te rembourse depuis trois semaines et tu ne sais pas trop comment le lui rappeler sans que ce soit gênant.
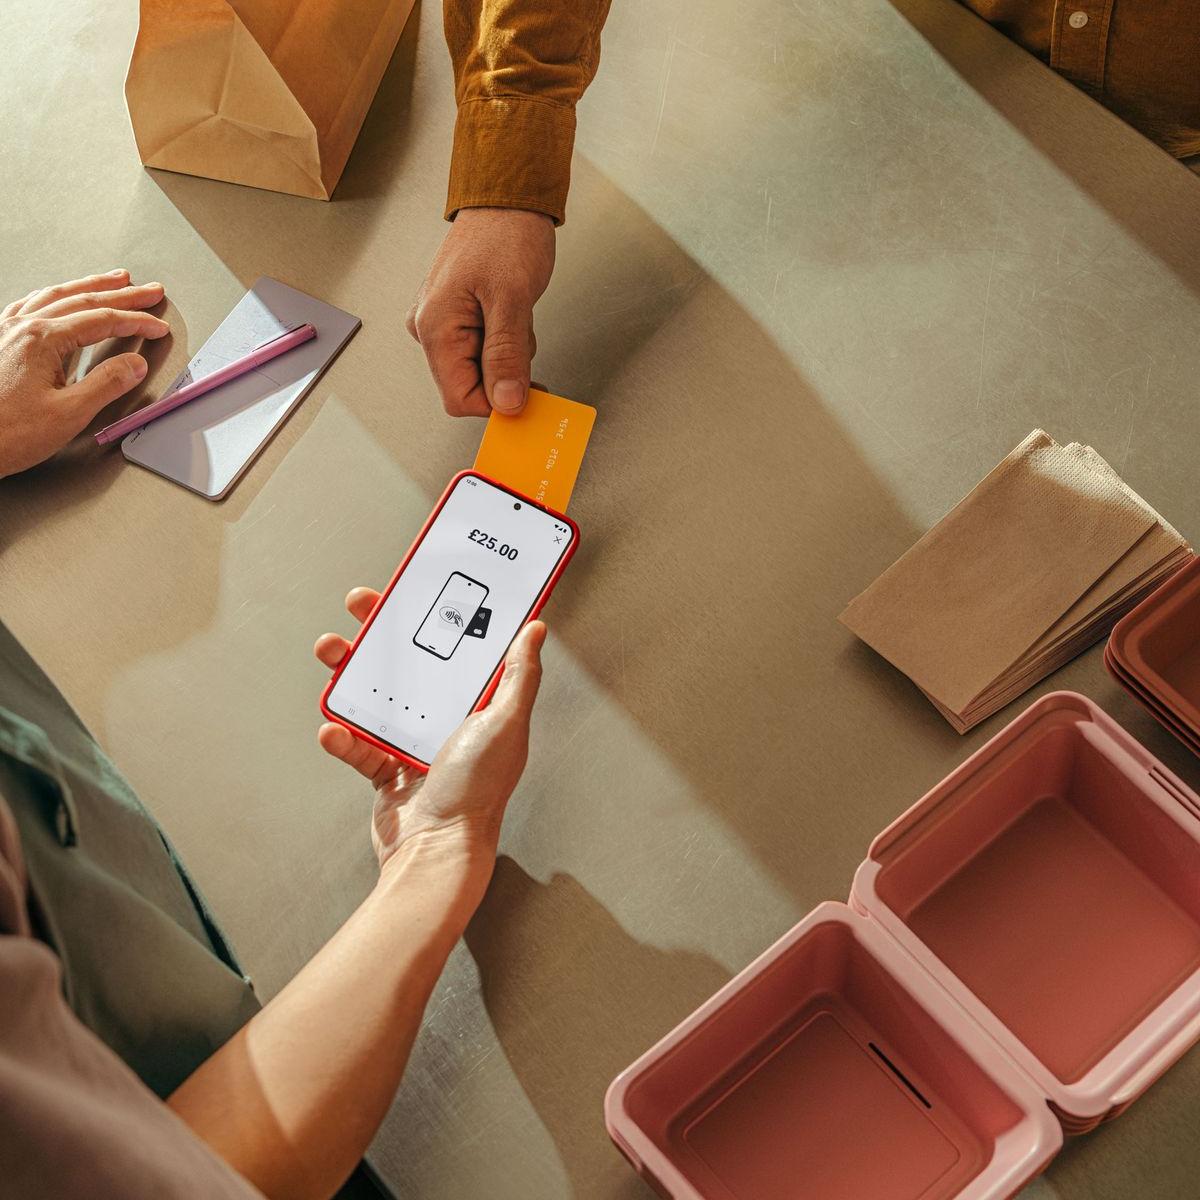
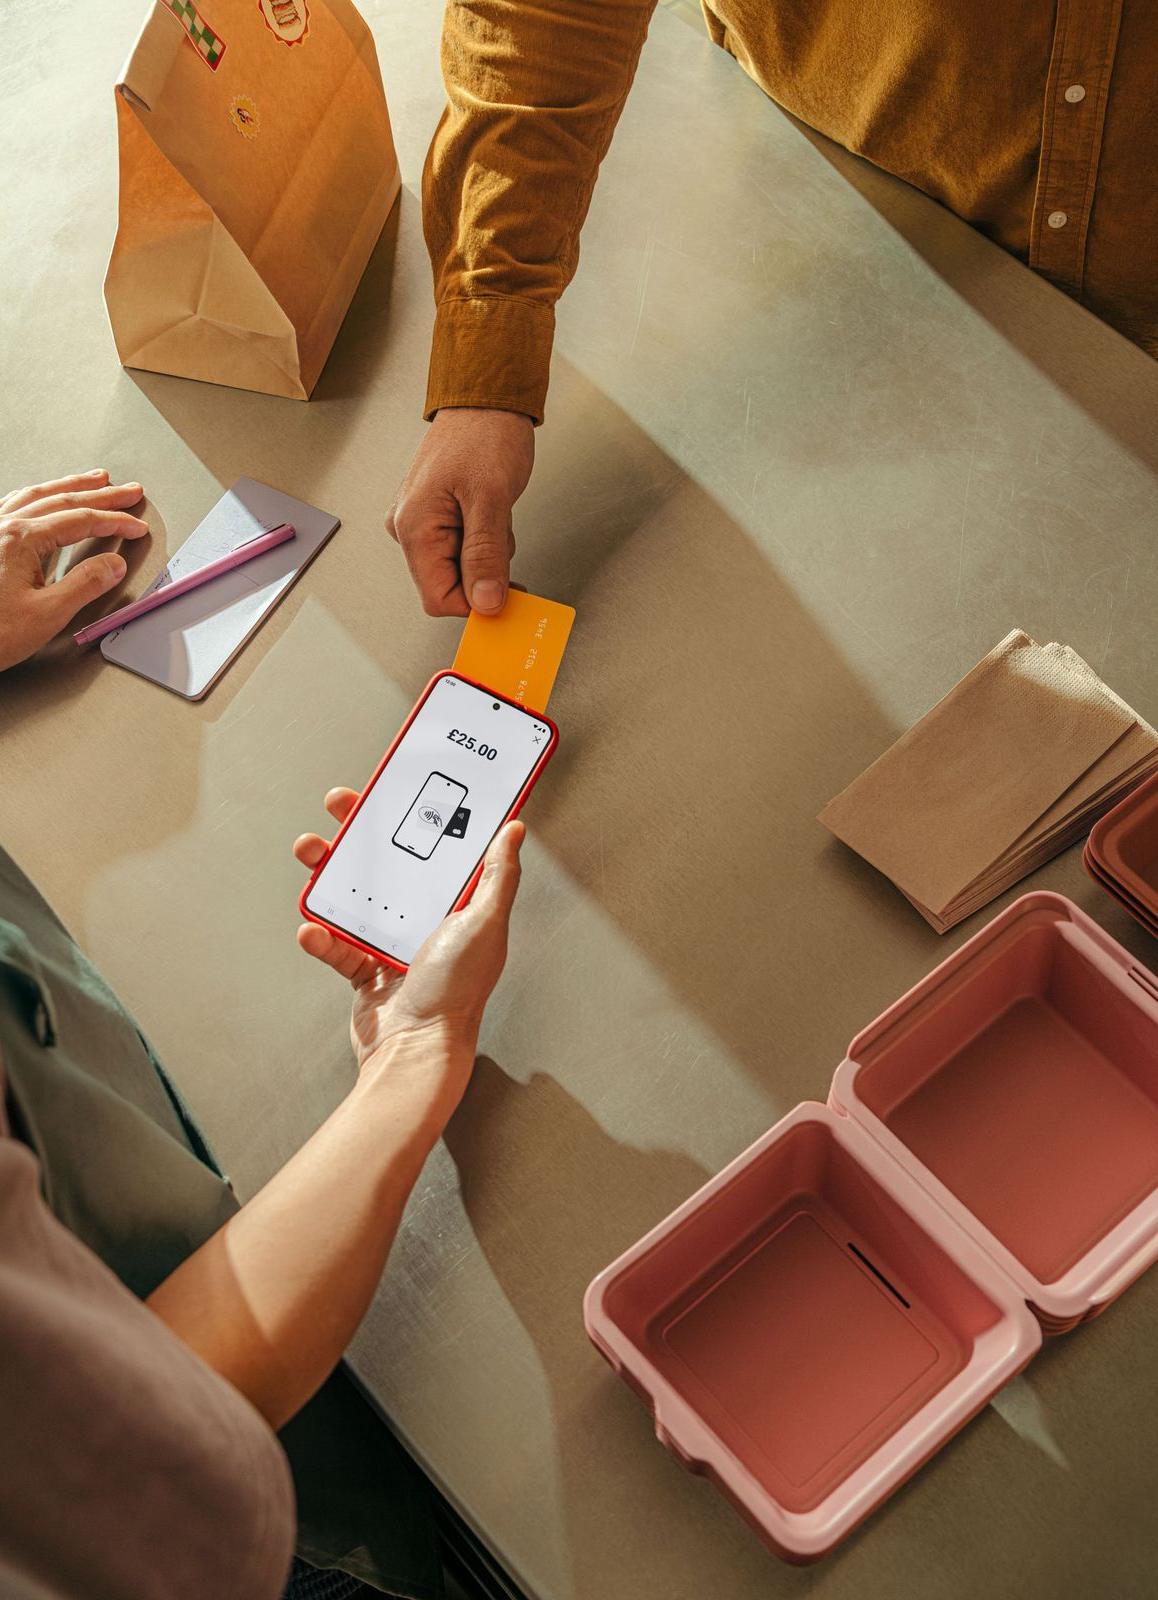
Ces scénarios sont facilement réglables ailleurs dans le monde grâce à des applications comme Venmo et CashApp qui sont utilisés par nos voisins du sud. Venmo et CashApp n'existent pas au Canada, mais Bounce fait exactement ça : envoyer et demander de l'argent à tes amis en quelques touches, directement depuis l'app. Voici comment fonctionne notre fonctionnalité de transfert d'argent, pourquoi on l'a construite comme ça, et pour qui elle est faite.
C'est quoi, concrètement
Avec Bounce, tu peux envoyer de l'argent à quelqu'un, mais aussi lui en demander. Les deux fonctionnent à partir de deux sources : Bounce Pay ou un compte de banque que tu as lié à l'app.
Quand tu envoies de l'argent, l’information du paiement part tout de suite. Quand tu en demandes, la personne reçoit une notification claire avec le montant, et elle n'a qu'à confirmer pour te payer. Pas de message à rédiger, pas de "hey, tu me dois encore pour...", juste une demande simple à accepter.
La vitesse dépend d'où l'argent part et où il s'en va :
- Depuis ton wallet Bounce : le virement est instantané. L'argent quitte ton wallet et arrive chez l'autre personne tout de suite.
- Depuis un compte de banque lié : le virement peut prendre jusqu'à 3 jours ouvrables avant de se rendre.
C'est la même logique du côté de la réception. Quand quelqu'un t'envoie de l'argent, tu peux choisir de le recevoir dans ton wallet Bounce (instantané) ou directement dans ton compte de banque (jusqu'à 3 jours).
En résumé : le wallet, c'est la voie rapide. Le compte de banque, c'est la voie flexible, mais un peu plus lente. Ce sont d'ailleurs les deux grandes familles de paiements mobiles reconnues au Canada : le portefeuille numérique instantané, et le virement qui passe par ta banque.
Pourquoi on a construit ça comme ça
On aurait pu forcer tout le monde à passer par le wallet pour garder tout instantané. On ne l'a pas fait, et c'est un choix délibéré.
La réalité, c'est que l'argent des gens ne vit pas juste dans une app. Il vit dans un compte de banque, celui que tu utilises pour payer ton loyer, faire ton épicerie et recevoir ta paie. Te forcer à garder de l'argent "coincé" dans un wallet pour profiter de la vitesse, ça aurait été un compromis qu'on n'était pas prêts à faire.
Alors on a construit les deux options. Le wallet donne la vitesse instantanée pour les paiements entre amis qui doivent se régler tout de suite. Le compte de banque lié donne la flexibilité de bouger de l'argent directement là où tu en as vraiment besoin, sans étape intermédiaire à gérer manuellement plus tard.
Au Canada, il n'existe pas de vrai équivalent à Venmo : le virement Interac passe par la banque, et la plupart des alternatives existantes demandent que les deux personnes utilisent la même app pour que ça fonctionne bien. On voulait que Bounce soit ce qui manquait : une façon d'envoyer et de demander de l'argent aussi simplement qu'un texto, sans détour.
Et on a ajouté la fonction "demander" pour une raison bien précise : rappeler à quelqu'un qu'il te doit de l'argent, c'est socialement inconfortable. Personne n'aime envoyer un texto pour dire "au fait, tu me dois toujours 20 $ pour vendredi". Avec Bounce, tu envoies une demande claire, chiffrée, sans avoir à formuler la phrase gênante toi-même. La personne voit le montant, le contexte si tu en ajoutes un, et elle paie en un tap. Ça enlève complètement la friction sociale du rappel, sans jamais être passif-agressif.
Pourquoi j’aurais besoin de Bounce?
L’application est pensée pour n'importe quel Canadien qui a besoin d'envoyer de l'argent à sa famille ou à ses amis, et qui a déjà dit "je vais te rembourser plus tard" sans jamais avoir eu de bonne façon de le faire rapidement. Concrètement :
- J'ai des dépenses à partager avec mes amis : souper, sortie, cadeau de groupe. Je veux régler ça vite, sans détour par la banque.
- Je vends quelque chose en ligne (Marketplace, Kijiji, entre amis) et je veux recevoir mon argent sans attendre le prochain jour ouvrable.
- Je veux garder le contrôle sur où va mon argent : directement dans mon compte de banque pour éviter d'avoir à faire un transfert manuel plus tard, ou dans mon wallet pour l'utiliser tout de suite ailleurs dans Bounce.
- Je déteste rappeler à quelqu'un qu'il me doit de l'argent, que ce soit parce que j'organise le souper de groupe, que j'avance l'argent pour un cadeau collectif, ou que j'ai juste horreur des rappels gênants.
Un exemple concret
Sam et ses trois colocs partagent un souper à emporter un vendredi soir. La facture est de 80 $, Sam paie le total sur sa carte, et chacun de ses colocs lui doit 20 $.
Marc, un des colocs, ouvre Bounce et envoie ses 20 $ directement depuis son wallet. Sam reçoit l'argent en quelques secondes, avant même d'avoir fini de ranger les restants.
Léa, une autre coloc, préfère envoyer son 20 $ à partir de son compte de banque, parce que c'est là que se trouve son argent en ce moment. Le virement part de sa banque et prend jusqu'à 3 jours ouvrables pour se rendre. Sam choisit de recevoir cet argent-là directement dans son compte de banque aussi, plutôt que dans son wallet, parce qu'il en a besoin pour payer son loyer le mois suivant.
Résultat : deux façons différentes d'envoyer, deux façons différentes de recevoir, et tout le monde a réglé sa part sans jamais sortir de l'app.
Deux semaines plus tard, un des colocs n'a toujours pas payé sa part d'un autre souper. Normalement, Sam devrait envoyer un texto un peu gênant pour lui rappeler. À la place, Sam ouvre Bounce, envoie une demande de 20 $ avec une note "souper de jeudi", et le coloc reçoit une notification claire. Il paie en un tap, sans que personne n'ait eu à formuler la phrase inconfortable.
En résumé
Il n'existe pas de vrai Venmo au Canada, mais Bounce fait le travail : envoyer et demander de l'argent à tes amis, depuis ton wallet ou ta banque, en quelques touches, sans jamais avoir à formuler la phrase gênante toi-même.
Télécharge Bounce et envoie ta première demande d'argent dès aujourd'hui.
Fonctionnalités
Scan to Pay : se faire payer par code QR avec Bounce
Août 2026
Tu vends quelque chose à un inconnu sur Marketplace, tu donnes des cours privés, ou tu collectes de l'argent pour une activité de groupe. Le problème : tu ne sais pas toujours si la personne en face de toi utilise Bounce, et tu n'as pas envie de lui demander son numéro de téléphone ou son courriel juste pour te faire payer.
Fonctionnalités
La fonction Groupe : partager des frais entre amis
Août 2026
Un souper entre amis, un voyage à quatre, une colocation. Dès qu'un groupe fait du partage de frais entre amis sur plusieurs semaines, quelqu'un finit par sortir la calculatrice, ou pire, par juste laisser tomber parce que c'est trop compliqué à démêler.